Karta debetowa wydaje przede wszystkim Twoje pieniądze, a karta kredytowa pieniądze banku. Na terminalu wyglądają podobnie, lecz po transakcji skutki są inne. Płatność debetową obciąża rachunek osobisty. Płatność kredytową zwiększa zadłużenie w przyznanym limicie, które trzeba spłacić zgodnie z wyciągiem.
Kredytówka może dawać wygodę, okres bezodsetkowy i zabezpieczenie depozytu w wypożyczalni, ale wymaga pilnowania terminów. Debetówka jest prostsza i wystarcza większości osób do codziennych wydatków.
Najważniejsza różnica: czyje pieniądze wydajesz
Karta debetowa jest powiązana z rachunkiem płatniczym. Bank sprawdza dostępne saldo i blokuje kwotę zakupu. Jeżeli masz 2000 zł i zapłacisz 300 zł, dostępne środki spadną do około 1700 zł. Wyjątkiem jest przyznany debet lub kredyt odnawialny, który pozwala zejść poniżej zera.
Karta kredytowa ma oddzielny limit, na przykład 10 000 zł. Płatność 300 zł wykorzystuje część limitu. Twoje konto osobiste nie jest od razu obciążone; zadłużenie spłacasz później przelewem lub automatyczną spłatą.
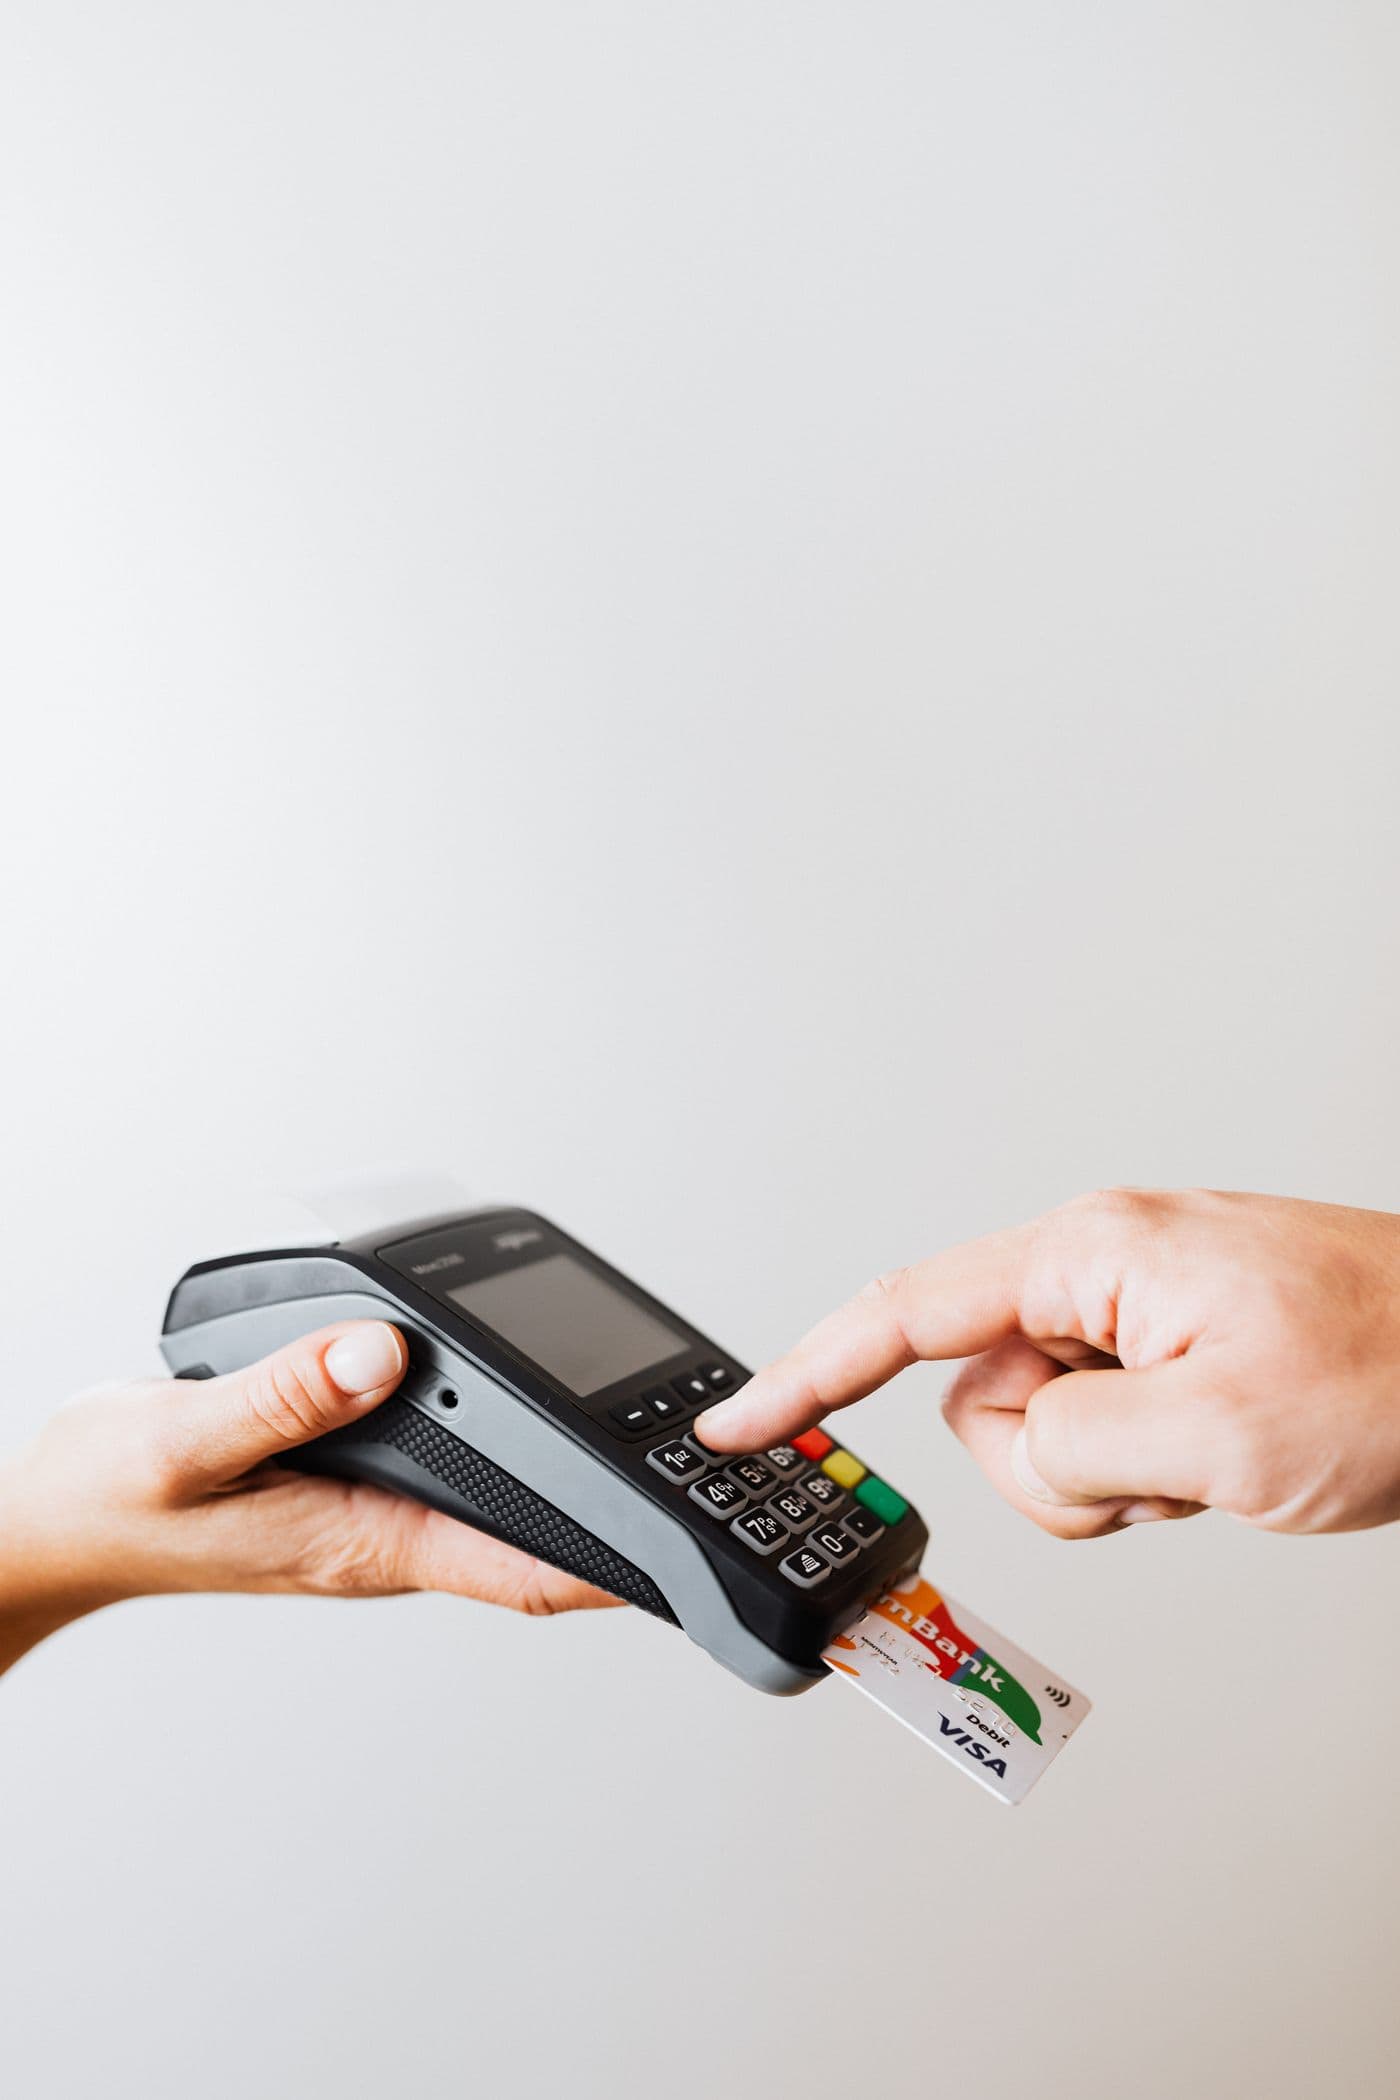
Porównanie w skrócie
| Cecha | Karta debetowa | Karta kredytowa |
|---|---|---|
| Źródło środków | saldo rachunku | limit kredytowy banku |
| Zadłużenie | tylko przy debecie lub limicie w koncie | powstaje przy każdej operacji |
| BIK | sama karta zwykle nie jest kredytem | limit i spłaty są raportowane |
| Odsetki | brak bez wykorzystanego kredytu | brak tylko przy spełnieniu warunków okresu bezodsetkowego |
| Gotówka | zwykle standardowa funkcja rachunku | często droga i bez okresu bezodsetkowego |
| Wymagana zdolność | zwykle nie dla samej karty | bank ocenia zdolność kredytową |
| Zastosowanie | codzienne wydatki | odroczona spłata, rezerwacje, historia kredytowa |
Jak działa okres bezodsetkowy
Okres bezodsetkowy składa się z okresu rozliczeniowego i czasu na spłatę wyciągu. Nie oznacza, że każda transakcja ma identyczną liczbę dni bez odsetek. Zakup wykonany dzień po rozpoczęciu cyklu może mieć prawie cały maksymalny okres, a zakup dzień przed zamknięciem cyklu znacznie krótszy.
Przykład:
- okres rozliczeniowy kończy się 10. dnia miesiąca;
- bank wyznacza spłatę do 30. dnia;
- zakup 11 sierpnia trafia na wyciąg 10 września i ma czas do 30 września;
- zakup 9 września ma ten sam termin spłaty, mimo że wykonano go dużo później.
Aby nie zapłacić odsetek, trzeba spłacić całą kwotę wskazaną na wyciągu, a nie tylko kwotę minimalną. Sprawdź, czy zwroty, opłaty i transakcje oczekujące zostały prawidłowo uwzględnione.
Spłata minimalna nie zamyka zadłużenia
Bank podaje kwotę minimalną, którą trzeba wpłacić, aby nie naruszyć podstawowego obowiązku spłaty. Zapłacenie minimum nie oznacza zachowania okresu bezodsetkowego dla pozostałej części. Niespłacone saldo jest oprocentowane zgodnie z umową, a kolejne zakupy mogą podlegać innym zasadom.
Jeżeli wyciąg wynosi 3000 zł, a minimum 150 zł, wpłata 150 zł pozostawia około 2850 zł zadłużenia plus ewentualne koszty. Powtarzanie minimalnych spłat wydłuża dług i zwiększa odsetki.
Najbezpieczniejsza konfiguracja to automatyczna spłata 100% wyciągu z rachunku, na którym utrzymujesz odpowiednią rezerwę. Nadal sprawdzaj saldo przed terminem, bo brak środków może spowodować niepełną spłatę.
Wypłata gotówki kartą kredytową
Wypłata z bankomatu jest jedną z najdroższych pułapek. Bank może pobrać prowizję procentową z kwotą minimalną oraz naliczać odsetki od dnia operacji, bez okresu bezodsetkowego. Podobnie mogą być traktowane przelewy z rachunku karty, przekazy pieniężne i transakcje uznane za gotówkowe.
Przed operacją sprawdź tabelę opłat i definicję transakcji gotówkowej. Jeśli potrzebujesz gotówki z własnych środków, karta debetowa zwykle jest właściwsza.
Opłaty niezależne od odsetek
Karta kredytowa może kosztować mimo pełnej spłaty. Typowe pozycje to:
- opłata roczna lub miesięczna;
- warunek minimalnej liczby albo wartości transakcji;
- wypłata gotówki;
- przewalutowanie;
- przelew z rachunku karty;
- ubezpieczenie lub płatny pakiet;
- przekroczenie limitu lub monit dotyczący zaległości;
- wydanie karty dodatkowej.
Policz roczny koszt dla własnego użycia. Premia 100 zł nie rekompensuje opłat 20 zł miesięcznie, jeśli nie spełniasz warunku zwolnienia.
Karta kredytowa i BIK
BIK gromadzi informacje o produktach kredytowych, w tym kartach i limitach. Znaczenie mają terminowość, bieżące zadłużenie, długość historii oraz stopień wykorzystania produktów z limitem.
Terminowo spłacana karta może budować historię kredytową. Nie trzeba jednak generować odsetek, aby stworzyć pozytywny zapis. Możesz płacić kartą i spłacać cały wyciąg w okresie bezodsetkowym.
Opóźnienie, nawet wynikające z pozostawienia kilku złotych, może zostać odnotowane. Po zamknięciu karty sprawdź ostatni wyciąg i potwierdzenie rozwiązania umowy. Sama blokada plastiku w aplikacji nie zamyka limitu kredytowego.
Jeśli chcesz sprawdzić dane, przeczytaj jak pobrać raport BIK i poprawić historię.
Wpływ limitu na zdolność kredytową
Bank rozpatrujący kredyt hipoteczny lub gotówkowy może uwzględnić część limitu karty jako miesięczne obciążenie, nawet gdy obecnie nic nie wykorzystujesz. Wynika to z możliwości szybkiego zadłużenia się do pełnej kwoty.
Dokładny procent zależy od banku. Przy kilku kartach z wysokimi limitami potencjalne obciążenie rośnie. Jeżeli przygotowujesz się do ważnego wniosku, zapytaj doradcę, czy obniżenie lub zamknięcie nieużywanego limitu poprawi kalkulację. Zrób to odpowiednio wcześniej i zachowaj potwierdzenie.
Nie zamykaj najstarszej karty wyłącznie na podstawie ogólnej porady internetowej. Weź pod uwagę koszt, historię, planowany kredyt i faktyczną potrzebę limitu.
Wykorzystanie limitu
BIK wskazuje wykorzystanie produktów limitowych jako jeden z elementów oceny. Regularne dochodzenie do pełnego limitu może wyglądać inaczej niż umiarkowane korzystanie i pełna spłata.
Jeżeli limit wynosi 5000 zł, a wydatki co miesiąc dochodzą do 4900 zł, karta nie daje dużego marginesu na blokadę hotelową, zwrot księgowany z opóźnieniem czy nieprzewidzianą opłatę. Nie podnoś limitu tylko po to, aby zwiększyć wydatki. Powinien być dopasowany do dochodu i możliwy do spłacenia w jednym cyklu.
Rezerwacje hotelu i wynajem samochodu
Hotel lub wypożyczalnia może zablokować depozyt na karcie. Kredytówka oddziela blokadę od bieżącego salda konta osobistego, co jest wygodne. Nie każda wypożyczalnia akceptuje kartę debetową, a nazwa i wypukłość karty nie zawsze przesądzają o jej typie.
Przed podróżą sprawdź wymagania firmy, wysokość depozytu i dostępny limit. Blokada może pozostać kilka dni po zwrocie samochodu. Limit musi pokryć depozyt oraz zwykłe wydatki.
Bezpieczeństwo i reklamacja transakcji
Obie karty korzystają z mechanizmów autoryzacji i procedur reklamacyjnych. Nie jest prawdą, że każda płatność kredytówką zostanie automatycznie zwrócona. Bank bada okoliczności, sposób potwierdzenia i dokumenty.
Ustaw limity internetowe, powiadomienia i czasową blokadę. Nie podawaj kodu CVC ani kodu autoryzacyjnego telefonicznemu konsultantowi. Więcej znajdziesz w poradniku bezpieczna bankowość mobilna.
Kiedy wystarczy karta debetowa
Debetówka jest lepszym wyborem, jeśli chcesz wydawać tylko środki na rachunku, nie potrzebujesz blokad hotelowych i nie chcesz pilnować drugiego terminu. Ułatwia kontrolę budżetu, choć przyznany debet lub kredyt odnawialny nadal może tworzyć zadłużenie.
Sprawdź koszt prowadzenia rachunku i warunek darmowej karty. Pomocny jest poradnik konto bez opłat.
Kiedy karta kredytowa może mieć sens
Rozważ ją, jeśli:
- zawsze możesz spłacić pełny wyciąg;
- potrzebujesz karty do rezerwacji i depozytów;
- chcesz oddzielić płatności od salda bieżącego;
- potrafisz kontrolować limit i terminy;
- korzyści przewyższają roczne opłaty;
- chcesz budować terminową historię kredytową.
Nie traktuj limitu jako funduszu awaryjnego bez planu spłaty. Poduszka finansowa powinna opierać się na własnych środkach, nie odnawialnym długu.
Pełny przykład jednego cyklu karty kredytowej
Limit wynosi 8000 zł, a okres rozliczeniowy zamyka się 15. dnia miesiąca. Termin spłaty przypada 5. dnia kolejnego miesiąca. Użytkownik wykonuje trzy zakupy:
| Data | Operacja | Kwota |
|---|---|---|
| 17 sierpnia | sprzęt domowy | 1200 zł |
| 3 września | zakupy spożywcze | 300 zł |
| 14 września | bilet lotniczy | 800 zł |
| Razem na wyciągu 15 września | 2300 zł |
Bank wyznacza spłatę 2300 zł do 5 października. Jeśli użytkownik wpłaci całość w terminie i wszystkie te operacje kwalifikują się do okresu bezodsetkowego, nie zapłaci odsetek od zakupów. Jeżeli wpłaci tylko minimum 115 zł, pozostanie 2185 zł kapitału oraz koszty zgodne z umową.
Zakup z 17 sierpnia korzysta z dłuższego czasu niż bilet kupiony 14 września, choć oba mają ten sam termin spłaty. Dlatego hasło „do 50 dni bez odsetek” oznacza maksymalny, a nie gwarantowany okres każdej płatności.
Nowe zakupy wykonane po 15 września trafią na następny wyciąg. Gdy poprzedni wyciąg nie został spłacony w całości, trzeba sprawdzić, czy bank nadal obejmuje nowe transakcje okresem bezodsetkowym.
Blokada, księgowanie i zwrot
Po płatności karta może najpierw pokazać blokadę, a dopiero później zaksięgowaną transakcję. Blokada zmniejsza dostępny limit, choć nie zawsze znajduje się jeszcze na wyciągu. Hotel lub stacja paliw może założyć blokadę wyższą od końcowej kwoty i zwolnić różnicę po rozliczeniu.
Zwrot od sprzedawcy nie zawsze zastępuje spłatę wyciągu. Jeśli termin przypada zanim zwrot zostanie zaksięgowany, bank może nadal oczekiwać pełnej wpłaty. Sprawdź aktualne zadłużenie i instrukcję banku zamiast samodzielnie odejmować oczekiwany zwrot.
Nadpłata zwykle zwiększa dostępne saldo, ale karta nie jest rachunkiem oszczędnościowym. Nie przelewaj na nią dużej kwoty bez potrzeby i sprawdź sposób zwrotu nadpłaty po zamknięciu umowy.
Chargeback nie jest automatycznym ubezpieczeniem zakupu
Procedura chargeback może pomóc przy określonych problemach z transakcją kartową, na przykład gdy usługa nie została wykonana albo operacja została rozliczona nieprawidłowo. Najpierw zwykle warto spróbować rozwiązać sprawę ze sprzedawcą, a następnie złożyć reklamację w banku z dokumentami.
Terminy i przesłanki wynikają z zasad organizacji kartowej oraz procedury banku. Samo niezadowolenie z zakupu nie gwarantuje zwrotu. Zachowaj potwierdzenie zamówienia, korespondencję, regulamin, dowód anulowania i wyciąg.
Chargeback nie zwalnia z ochrony danych. Jeśli sam zatwierdziłeś płatność oszustowi, bank nadal analizuje okoliczności i rodzaj reklamacji.
Co zrobić, gdy zadłużenie przestało być spłacane w całości
Najpierw przestań używać karty do nowych zakupów i policz saldo, oprocentowanie, opłaty oraz termin minimum. Nie ignoruj wyciągu, ponieważ brak minimalnej wpłaty tworzy opóźnienie i może pogorszyć historię w BIK.
Ustal stałą kwotę większą od minimum i skieruj dodatkowe środki na najdroższe zadłużenie. Jeżeli rozważasz rozłożenie salda na raty albo konsolidację, porównaj RRSO i całkowity koszt, a nie tylko niższą miesięczną ratę. Nowa umowa ma sens tylko wtedy, gdy ograniczasz koszt i nie wracasz do wykorzystywania zwolnionego limitu.
Skontaktuj się z bankiem przed poważnym opóźnieniem. Zapytaj o dostępne rozwiązania, ale nie akceptuj propozycji bez harmonogramu i sumy do zapłaty. Po spłacie zdecyduj, czy obniżyć limit lub zamknąć kartę.
Jak skutecznie zamknąć kartę
Zablokowanie karty w aplikacji, przecięcie plastiku lub upływ daty ważności nie rozwiązują umowy kredytowej. Złóż wypowiedzenie zgodnie z procedurą banku, spłać wszystkie zaksięgowane transakcje, odsetki i opłaty oraz uwzględnij operacje oczekujące.
Po okresie wypowiedzenia poproś o potwierdzenie zamknięcia rachunku karty i limitu. Sprawdź raport BIK po aktualizacji danych. Usuń kartę z portfeli cyfrowych, sklepów i subskrypcji, wcześniej podmieniając metodę płatności za potrzebne usługi.
Jeśli zamykasz kartę przed wnioskiem hipotecznym, nie rób tego dzień przed złożeniem dokumentów. Bank i BIK potrzebują czasu na odnotowanie zmiany.
Checklista przed podpisaniem umowy
- Ile wynosi opłata i jak jej uniknąć?
- Jaki jest pełny okres bezodsetkowy i termin spłaty?
- Jakie oprocentowanie działa po niespłaceniu całości?
- Ile wynosi spłata minimalna?
- Jak traktowane są wypłaty i przelewy?
- Czy limit odpowiada dochodom i planowanej zdolności?
- Czy można ustawić automatyczną spłatę 100%?
- Jak zamknąć kartę i otrzymać potwierdzenie?
Źródła
- NBP: pierwsze konto bankowe i karta płatnicza
- BIK: czym jest historia kredytowa
- BIK: czym jest ocena punktowa i co na nią wpływa
- UOKiK: kredyt konsumencki i karty kredytowe
Stan źródeł sprawdzony 31 sierpnia 2026 r. Koszty, okres bezodsetkowy i sposób spłaty wynikają z umowy oraz aktualnej taryfy konkretnej karty.